מהי חדלות פירעון, ומתי נכון לשקול הליך?
חדלות פירעון היא מצב שבו אדם אינו מסוגל לשלם את חובותיו במועדם, או כאשר התחייבויותיו עולות על שווי נכסיו. עצם קיומו של חוב, ואפילו חוב גדול, אינו אומר שזהו המסלול המתאים בכל מקרה.
אדם יכול לצבור התחייבויות לבנקים, חברות אשראי, מלווים פרטיים, ספקים, רשויות וגורמים נוספים. כשההחזרים המצטברים גדולים מהיכולת לשלם, עלולה להיווצר שרשרת של ריביות, עיקולים, תביעות, התראות והגבלות. חוק חדלות פירעון ושיקום כלכלי, התשע"ח-2018, יוצר מסגרת לטיפול בחובות תוך איזון בין שיקום היחיד לבין זכויות הנושים.
הבדיקה הראשונית אינה מתמצה בשאלה כמה כסף חייבים. נדרשת תמונה שלמה: למי חייבים, אילו חובות מובטחים בשעבוד, האם קיימים תיקי הוצאה לפועל, מהם מקורות ההכנסה וההוצאות, מהו מצב הנכסים, האם יש ערבויות, ומה צפוי להשתנות בטווח הקרוב. רק לאחר מכן אפשר להעריך אם מסלול חדלות פירעון צפוי לקדם פתרון אחראי.
אצל משפחות עם ילדים, אנשים מבוגרים, מי שנפגעו בכושר עבודתם או עצמאים, יש לבחון גם הוצאות מחיה, צרכים רפואיים, נטל דיור, תלויים ויכולת השתכרות ממשית. האתגר הוא לבנות תכנית המבוססת על נתונים ולא על תקווה שהחובות ייעלמו. למשפחות המבקשות התייחסות גם לשיקולים קהילתיים, אפשר לקרוא על הדסק המשפטי לציבור החרדי והדתי.
לעיתים הבעיה המרכזית היא עיקול נקודתי שניתן לטפל בו בבקשה מתאימה. במקרים אחרים מדובר במכלול התחייבויות שאינו מאפשר התנהלות סדירה לאורך זמן. הבחירה חייבת להביא בחשבון גם את ההשפעה על בני המשפחה, נכסים וחובות נוספים.
חובות מצטברים
נדרשת הלוואה חדשה כדי לשלם הלוואה קודמת, אך סכום החוב ממשיך לגדול. במצב כזה צריך לבדוק את כל ההתחייבויות יחד.
מספר הליכי גבייה
תיקי הוצאה לפועל, עיקול חשבון בנק או הגבלה אחרת מכבידים על ההתנהלות. חשוב לזהות אילו הליכים מתנהלים ומה ניתן לבקש לגביהם.
פער קבוע בין הכנסה להוצאה
גם ללא עיקול, כאשר ההחזרים החודשיים אינם מאפשרים מחיה בסיסית, נדרשת בחינה של היכולת הכלכלית ושל חלופות אפשריות.
חדלות פירעון או הסדר חובות: מה נכון לכם?
הליך חדלות פירעון הוא אפשרות משמעותית, אך לא תמיד הראשונה שכדאי לבחור. חשוב להשוות מראש את העלויות, הסיכונים, ההשלכות המשפטיות והיכולת לעמוד במתווה.
הסדר ישיר עם נושים
אם קיימת יכולת לגייס סכום מסוים, תזרים הכנסות צפוי או מקור מימון מוסכם, אפשר לבחון הסדר עם נושה אחד או כמה נושים. הסדר בכתב צריך להתייחס לסכום הסילוק, למועדים, לשאלה אילו הליכים יבוטלו ולתנאי סגירת החוב.
יש לבדוק היטב אם החוב מובטח, אם קיימים ערבים, ואם תנאי ההסדר מאפשרים עמידה אמיתית לאורך זמן. הסדר שנראה נוח בחודש הראשון עלול להפוך לבלתי אפשרי בהמשך.
כלים בהוצאה לפועל
לעיתים ניתן לפנות לצו תשלומים, לשינוי חיוב, לאיחוד תיקים, לטענת פרעתי או לבקשה מתאימה לביטול או לצמצום עיקול. לכל כלי תנאי סף ומטרות שונות.
חשוב להבדיל בין פתרון נקודתי לבעיית גבייה ובין פתרון כולל לכלל החובות. יש לבחון אם כלי זה נותן מענה אמיתי או רק דוחה את הקושי.
הליך חדלות פירעון ושיקום כלכלי
הליך המוסדר בחוק, שבמסגרתו נבחנים החובות, הנכסים והיכולת הכלכלית, וניתנים צווים והוראות המחייבים שיתוף פעולה, דיווחים ותשלומים לפי ההחלטות.
בהתקיים התנאים ניתן להגיע להפטר מחובות בני הפטר. מנגד, ההליך עשוי לכלול הגבלות והשלכות על נכסים וזכויות, ולכן צריך להיכנס אליו לאחר בחינה מקצועית.
הסדר בפיקוח שיפוטי
בהתקיים התנאים החוקיים ניתן לבחון הסדר חוב במסלול שמערב את בית המשפט, ובנסיבות המתאימות גם בקשה לעיכוב הליכים לצורך גיבוש הסדר.
מסלול כזה מחייב בדיקה של עמדות הנושים, מקורות המימון, דרישות המסמכים וסיכויי ההסדר. הוא אינו חלופה אוטומטית לכל הליך חדלות פירעון.
באיזו מסגרת מתנהל הליך חדלות פירעון?
על פי חוק חדלות פירעון ושיקום כלכלי, יש להבחין בין יחיד (לרבות עוסק מורשה) לבין תאגיד, ובין בקשה שמגיש החייב לבין בקשה שמגיש נושה. הסכומים להלן נכונים לשנת 2026.
רשם חדלות פירעון בהוצאה לפועל
בהתאם לסעיפים 103(ב) ו-187 לחוק, יחיד שסך חובותיו אינו עולה על 176,923.12 ₪ מגיש את הבקשה במסלול רשם חדלות פירעון בהוצאה לפועל. הסף הרגיל לפתיחת הליך הוא חוב העולה על 58,794.37 ₪. מתחת לסכום זה נדרשים טעמים מיוחדים.
הממונה ובית משפט השלום
יחיד שסך חובותיו עולה על 176,923.12 ₪ פונה ככלל לממונה על הליכי חדלות פירעון ושיקום כלכלי. הסמכות השיפוטית בענייני היחיד נתונה לבית משפט השלום בהתאם לחוק ולשלב ההליך.
בית המשפט המחוזי
סעיף 7(א)(2) קובע את סף החוב הכספי בבקשת תאגיד לצו לפתיחת הליכים, לצד יתר התנאים שבחוק. ענייני חדלות פירעון של תאגידים מתנהלים בבית המשפט המחוזי, ללא קשר לספי החוב החלים על יחידים.
חוב שלא שולם וחזקת חדלות פירעון
סכום זה רלוונטי לחזקות חדלות פירעון מסוימות בבקשת נושה נגד יחיד לפי סעיף 110, או נגד תאגיד לפי סעיף 10, בכפוף לדרישות, למועדים ולשאר התנאים שבדין. הוא אינו רף מינימלי אחיד לכל בקשת נושה ואינו מבטיח מתן צו.
עוסק מורשה פועל כיחיד ולכן חלים עליו מסלולי החוב של יחידים, גם כשהחובות קשורים לעסק. חברה בע״מ היא תאגיד נפרד, והליך חדלות הפירעון שלה נידון בבית המשפט המחוזי. כאשר יש ערבויות אישיות, ייתכן שיהיה צורך לבחון בנפרד גם את חובות בעלי החברה.
לעניין חזקת חדלות פירעון בתאגיד קיימת בחוק גם התייחסות נפרדת לפסקי דין של בתי הדין לעבודה. התנאים המדויקים תלויים בעילת הבקשה ובהליך. סכומי החוב צמודים ומתעדכנים מדי שנה, ויש לוודא גם תנאים נוספים לפני הגשת בקשה.
המקור לעדכון: משרד המשפטים, סכומי חדלות פירעון לשנת 2026; סעיפים 4, 7, 10, 103, 104, 110 ו-187 לחוק.
שלבי הליך חדלות פירעון: מה קורה בפועל?
ההליך אינו מסתיים בהגשת טופס. כל שלב דורש מידע מדויק, שיתוף פעולה ושמירה על ההוראות שניתנו בתיק.
בדיקה ומיפוי כלכלי
מרכזים נתונים על נושים, חובות, ריביות, עיקולים, הלוואות, בטוחות, הכנסות והוצאות. בוחנים את הוצאות משק הבית, המצב התעסוקתי ואת קיומם של נכסים או ערבויות. מבררים מהם המסמכים החסרים ומהי תמונת המצב האמיתית.
הכנת הבקשה והתצהירים
מכינים בקשה מפורטת לפי המסלול המתאים, מצרפים מסמכים ומוסרים מידע מלא על כל ההתחייבויות. חשוב לוודא שכל הנתונים אמיתיים ומעודכנים, גם כאשר חלקם אינו נוח מבחינת מבקש הבקשה.
קבלת החלטה על פתיחת הליכים
אם ניתן צו לפתיחת הליכים, חלות ההוראות שנקבעו בו ובחוק. ייתכנו עיכוב של הליכי גבייה מסוימים, חובות תשלום, הגבלות והוראות נוספות. אין להניח שכל הליך גבייה נעצר מעצמו כבר ביום הגשת הבקשה.
תקופת הביניים והבדיקות
היחיד נדרש לשיתוף פעולה עם הנאמן, הממונה או הרשם, להגשת דיווחים תקופתיים ולמסירת מסמכים לפי דרישה. בתקופה זו נבדקים גם הגורמים שהובילו למצב הכלכלי, הנכסים והיכולת לפירעון החובות.
צו לשיקום כלכלי
בהתאם לממצאים ולנסיבות נקבעות הוראות השיקום. הצו עשוי להסדיר את תקופת התשלומים, היקף החיוב, אופן הטיפול בנכסים, חובות דיווח והגבלות. חשוב לעקוב אחר שינויים ביכולת הכלכלית ולפעול באמצעות בקשה מתאימה בעת הצורך.
עמידה בתנאים ובחינת הפטר
לאחר מילוי התנאים שבדין ובצו, ניתן להגיע להפטר מחובות בני הפטר. במקרים מסוימים החוק מאפשר בחינת הפטר לאלתר. תוצאה זו אינה אוטומטית, וחוסר שיתוף פעולה או הפרות משמעותיות עלולים להשפיע על המשך ההליך.
כמה משלמים בהליך, ומה יקרה לרכב ולדירה?
אין סכום תשלום אחיד שמתאים לכל אדם, וגם לא כלל שלפיו כל נכס יימכר בהכרח. נדרשת בחינה פרטנית של הדין ושל הנסיבות.
התשלום החודשי נבחן ביחס ליכולת הכלכלית ולצרכי המחיה, לפי המבחנים הקבועים בדין והנתונים שהוצגו. יש לבחון הכנסה נטו, תלושים או דיווחי עסק, קצבאות רלוונטיות, מספר התלויים, עלות דיור, הוצאות רפואיות, הוצאות עבודה וצרכים מיוחדים. הצגת הוצאה ללא מסמך מתאים עלולה להקשות על בחינתה, ולכן יש חשיבות רבה לתיעוד ולהבחנה בין צורך קבוע להוצאה חד-פעמית.
אם חל שינוי מהותי במצב, כגון פיטורים, מחלה, שינוי היקף העבודה או נסיבות משפחתיות, יש לבדוק האם ניתן להגיש בקשה מנומקת לעיון מחדש בגובה התשלום. אין להפסיק תשלומים שנקבעו בצו על דעת עצמכם; נכון לקבל החלטה מתאימה ולהגיש את המסמכים התומכים.
בנושא נכסים, חשוב לבדוק זכויות בדירת מגורים, רכב הדרוש לצורכי עבודה, חשבונות וחסכונות, זכויות פנסיוניות, קופות, כספי ירושה, ביטוחים ונכסים משותפים עם בן או בת זוג. לכל סוג נכס עשויות לחול הוראות שונות, לרבות שעבודים, זכויות צדדים שלישיים והגנות הקבועות בדין.
העברה של נכס לקרוב משפחה, מתנה חריגה או משיכה משמעותית מחשבון מתוך רצון למנוע בירור בהליך עלולות להיבחן בדיעבד ולעורר קשיים משמעותיים. עדיף לגלות את העובדות ולהתייעץ לפני פעולה בלתי הפיכה.
יכולת ולא השערה
כאשר מציגים הכנסות, הוצאות דיור, צרכים רפואיים ומצב משפחתי באופן מדויק ומתועד, אפשר לבחון עניינית את היכולת הפנויה ולזהות אם קיים צורך בבקשה להתאמת החיוב.
אין תשובה גורפת
דירת מגורים, רכב או חיסכון אינם מקבלים אוטומטית אותו טיפול. חשוב לבדוק בעלות, מקור הנכס, שעבוד, צורך חיוני וזכויות של בני משפחה וצדדים שלישיים.
האם חדלות פירעון מוחקת את כל החובות?
המונח "מחיקת חובות" מוכר מפרסומות, אך הדין מדבר על הפטר מחובות שעליהם הוא חל. יש חובות שהחוק מחריג או מסדיר באופן שונה.
הפטר יכול לאפשר ליחיד להתחיל מחדש מבחינה כלכלית ביחס לחובות עבר בני הפטר, אך הוא אינו הבטחה למחיקה מלאה של כל התחייבות. סעיף 175 לחוק חדלות פירעון ושיקום כלכלי קובע חריגים, ובהם תשלומים עונשיים מסוימים, חובות שנוצרו בדרך מרמה או נובעים מעבירות מסוימות, וכן חובות מזונות על פי פסק דין. בחוק קיימות גם סמכויות לחרוג מחלק מהכללים בנסיבות מוגדרות, ולכן נדרשת בדיקה של סוג החוב ושל ההחלטות שניתנו בעניינו.
גם שעבודים, זכויות של נושים מובטחים, ערבויות, זכויות קיזוז או חובות שנוצרו בתקופות שונות עשויים להשפיע על התוצאה. אין להניח שהליך של חייב אחד פוטר אוטומטית ערב או בן משפחה מחבות נפרדת, או שכל בטוחה שהועמדה מבוטלת.
צו לפתיחת הליכים אינו זהה לצו הפטר. בתקופת ההליך יש לעמוד בהוראות שנקבעו, למסור מידע מלא, לשלם תשלומים שנדרשו ולהימנע מיצירת התחייבויות חדשות שאין אפשרות לפרוע. התנהלות לא תקינה עלולה לפגוע ביכולת לקבל הפטר ואף להביא לביטול ההליך, בכפוף לדין.
מה כדאי להכין לפני פגישה עם עורך דין חדלות פירעון?
אפשר לפנות לייעוץ ראשוני גם אם לא כל המסמכים בידיכם. עם זאת, ככל שתהיה תמונה מלאה יותר של החובות וההכנסות, כך ניתן יהיה לבחור את הדרך בצורה מדויקת יותר.
רשימת המסמכים לפגישה
10 מסמכים ונושאים לבדיקה
- תעודת זהות ופרטי משק הבית
- רשימת נושים וסכומי חוב עדכניים
- מספרי תיקי הוצאה לפועל ואזהרות
- תלושי שכר ואישורים על קצבאות והכנסות
- דפי חשבון בנק וכרטיסי אשראי
- מסמכי רכב, שעבודים והלוואות
- חוזה שכירות או מסמכי בעלות על נכס
- אסמכתאות להוצאות מחיה ורפואה
- פירוט ערבויות וחובות משותפים
- לעצמאים: מסמכי עסק, הכנסות והתחייבויות
איך משרד עו"ד ערן לוי אגמי מלווה את התהליך?
ליווי משפטי נכון דורש הבנה לא רק של החוק, אלא גם של המציאות הכלכלית שמאחורי החובות. הניסיון המשפטי, הניהולי והפיננסי של עו"ד ערן לוי אגמי מסייע לבחון את האפשרויות ולבנות דרך פעולה המתאימה לנסיבות המקרה.
הבנת התיק לעומק
איסוף מידע על חובות, הכנסות, הוצאות, נכסים, ערבויות והליכי גבייה. בירור האם מתאים הסדר מול נושים, טיפול נקודתי בהוצאה לפועל או הליך כולל.
בחירת המסלול הנכון
בדיקת האפשרות להסדר חוב, שינוי צו תשלומים או פתיחת הליך חדלות פירעון, לצד הערכת הסיכונים לנכסים ולהתחייבויות של בני המשפחה.
ליווי לאורך ההליך
ניסוח הבקשות והתצהירים, הכנה לדיונים ולבירורים, טיפול בפניות הנאמן והגורמים המוסמכים ובחינת בקשות להתאמת חיובים כשחל שינוי נסיבות.
הייצוג משלב גם תחומים משיקים: עורך דין הוצאה לפועל, ביטול עיקולים והסדרי חובות. כך אפשר לבחון את מכלול ההתחייבויות ולא רק את התיק שנמצא כרגע בראש סדר העדיפויות.
כל פנייה נבחנת לפי המסמכים, הנתונים והנסיבות. אין הבטחה להפטר, למחיקה מלאה של חובות או לשמירה על נכס מסוים. המטרה היא לנהל את הסיכונים ולגבש תכנית משפטית אחראית וברורה.
לא רק לטפל בחוב.
לבנות דרך להמשך.
לפני שבוחרים מסלול משפטי, חשוב לבדוק מה עומד מאחורי החוב ומהן האפשרויות המעשיות להתמודדות איתו.
תשובות לשאלות נפוצות על חדלות פירעון
אלה תשובות כלליות שמסייעות להבין את העקרונות. כשקיים חוב פעיל או צו בתיק, יש לבדוק את המצב ואת הוראות הדין העדכניות.
מרכז הידע המשפטי · חדלות פירעון ושיקום כלכלי
שלושה מסלולי שירות. ליווי המותאם לנסיבות.
הכרת החלופות היא שלב חשוב בבחינת דרך הפעולה מול חובות. בכל מסלול נבחנים המצב הכלכלי, המסמכים והסיכונים הרלוונטיים.
מדריכים חדשים · אוקטובר 2026
חמישה מדריכים לשאלות החשובות בדרך לשיקום כלכלי
מדריכים ממוקדים המסייעים להבין את הדין ואת נקודות הבדיקה החשובות.
המידע כללי ואינו תחליף לייעוץ משפטי פרטני. אין התחייבות לקבלת הפטר, אישור הסדר או תוצאה אחרת.
עו״ד ערן לוי אגמי · ייצוג עם ראייה משפטית וכלכלית
מתמודדים עם חובות? מתחילים בבדיקה מסודרת של האפשרויות.
השאירו פרטים או צרו קשר ישירות. נבחן יחד מה נדרש לברר ביחס לחובות, להליכים, למסמכים ולנסיבות האישיות — בלי להבטיח מראש תוצאה.
משרד עורכי הדין
ערן לוי אגמי
חדלות פירעון · הוצאה לפועל · הסדרי חובות
כל מקרה מתחיל בהבנת התמונה: סוג החוב, הליכי הגבייה, הכנסות, נכסים ויכולת פירעון.
לשיחה ראשונית אין צורך לשלוח מסמכים אישיים רגישים או פרטי חשבונות.
השאירו פרטים ונחזור אליכם
ליצירת קשר ראשוני מספיקים שם מלא ומספר טלפון. הטופס הוא אותו טופס המשרד, עם סדר השדות הקיים.
התוכן באתר הוא מידע כללי ואינו תחליף לייעוץ משפטי פרטני. עצם הפנייה אינה יוצרת יחסי עורך דין–לקוח ללא הסכמה על ייצוג, ואין התחייבות להפטר, להסדר חוב, להפחתת תשלום או לתוצאה אחרת.
תוצאות שמספרות את הסיפור. העובדות מאחורי ההישגים.
שלושה מקרים שונים שטופלו במשרד — צו תשלומים בסך אפס שקלים בשלב פתיחת ההליך, תוכנית שיקום מאושרת לבני זוג, והמשך הליך חרף בקשה לביטולו בתיק שכלל חובות לנושים שונים.
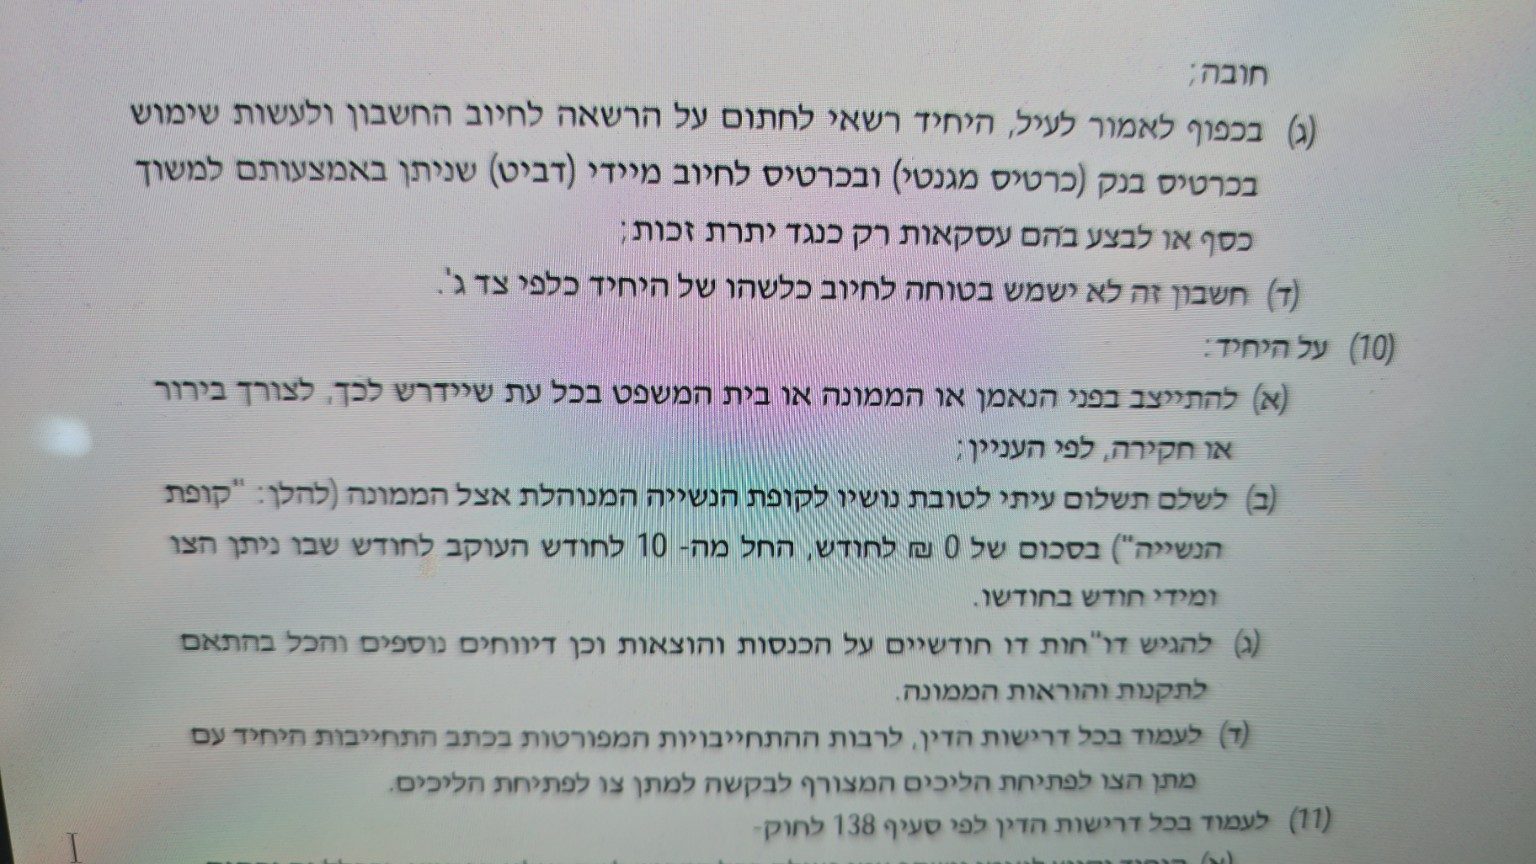
הנתונים משקפים את ההחלטות והמסמכים שפורסמו במדור ההצלחות, תוך השחרת פרטים מזהים. אין להסיק מהם הבטחה להפטר, למחיקת חובות, לתשלום אפס או לתוצאה דומה בתיק אחר. התשלומים והצוים כפופים לתנאים ולהתפתחויות בהליך.