רשויות מקומיות / תכנון ובנייה
ערר על היטל השבחה
תקיפת חיוב בהיטל השבחה: בדיקת בסיס החיוב, שומת הוועדה המקומית, שמאי מכריע, מועדים ופטורים.
ערר על היטל השבחה: קודם מזהים מהי המחלוקת
היטל השבחה מוטל לפי התוספת השלישית לחוק התכנון והבנייה במצבים הקבועים בה. ככלל שיעורו מחצית ההשבחה שנוצרה בעקבות פעולה תכנונית, אך הדין כולל פטורים, חריגים והוראות מיוחדות. השאלה המרכזית אינה רק "האם השומה גבוהה", אלא אם קיימת חבות, מהו אירוע המס והאם ההערכה השמאית מדויקת.
שני מסלולים מרכזיים לפי סעיף 14 לתוספת השלישית
ערר משפטי על עצם החיוב
כאשר בעל הזכויות חולק על בסיס החיוב, למשל בטענה שלא התקיימה השבחה חייבת או שחל פטור, הוא עשוי לפנות לוועדת הערר לפיצויים ולהיטל השבחה. יש לבחון את הסמכות והמועד לפי סוג השומה והעילה. זו אינה אותה ועדת ערר תכנונית המטפלת בבקשות להיתר.
שמאי מכריע במחלוקת שמאית על גובה השומה
כאשר אין מחלוקת על עצם החבות, אך נטען שהשומה גבוהה מדי, עשוי להתאים הליך של בקשה למינוי שמאי מכריע באמצעות יו"ר מועצת שמאי המקרקעין. לעיתים נדרשת הכנת שומה נגדית. בחירת מסלול שגוי עלולה לעלות באובדן זמן ומועד.
מועדים והשלכות על מכירת הנכס
מסלולי ההשגה הרגילים כוללים לעיתים מועד של 45 ימים, אולם במקרים של לוח שומה, שומות מיוחדות, עררים על החלטת שמאי מכריע או הוראות מעבר חלים מועדים וכללים שונים. יש לבדוק את תאריך השומה, אופן המצאתה, ואת חוקיות החיוב. הגשת ערר אינה פוטרת באופן אוטומטי מהסדרת תשלום, ערובה או תנאים להשלמת עסקה.
בדיקה משפטית ושמאית שעשויה להשפיע על התוצאה
- זיהוי התכנית, ההקלה או השימוש החורג שנטען כי השביחו את הנכס.
- בדיקת המצב הקודם והמצב החדש במועדים הקובעים.
- ניתוח עסקאות השוואה והנחות שמאי הוועדה המקומית.
- בחינת פטורים, זהות החייב, מועד המימוש והסכמות בעסקת המכר.
- בדיקת רצף תכניות משביחות והקשר ביניהן.
פסיקה אמיתית: הלכות פמיני ולוסטרניק
ברע"א 4217/04 ציון פמיני נ' הוועדה המקומית לתכנון ולבנייה ירושלים נדונה שיטת חישוב ההשבחה ברצף תכניות משביחות. בנסיבות שנדונו הודגשה שיטת המדרגות לצורך ייחוס השבחה לשלבי התכנון.
ברע"א 4487/01 הוועדה המקומית לתכנון ובנייה רחובות נ' מ. לוסטרניק ובנו נדונה הערכת שווי המקרקעין במצב הקודם, לרבות השפעת ציפיות תכנוניות שאינן נובעות מן התכנית עצמה.
מה לשלוח למשרד לפני בדיקת השומה?
דרישת התשלום והשומה, תאריך קבלה ואישור מסירה, נסח או אישור זכויות, הסכם מכר ככל שיש, התכנית המשביחה, שומות קודמות ותכתובות עם הוועדה המקומית. עורך דין ושמאי מקרקעין יוכלו לבחון יחד את העילות הנכונות.
לעיון נוסף: מדריך מינהל התכנון להיטל השבחה וייצוג מול רשויות מקומיות.
מדריך מקיף: חישוב, השגה וערר על היטל השבחה
מהו אירוע ההשבחה ומי חייב בהיטל
היטל השבחה הוא חיוב הקשור לעליית שווי מקרקעין בעקבות פעולה תכנונית מן הסוגים הקבועים בתוספת השלישית לחוק התכנון והבנייה. לא כל עליית מחיר בשוק הנדל"ן מהווה השבחה החייבת בהיטל. יש להראות קשר בין שינוי תכנוני מוכר בדין לבין עליית השווי. לצורך הבדיקה יש לזהות מהי התכנית המשביחה, מועד תחילתה והזכויות שהיו לנכס לפניה ואחריה. יש לבחון גם מי היה בעל המקרקעין או החוכר לדורות במועד הקובע, מי ביצע מימוש זכויות ומי התחייב חוזית לשאת בתשלום. לעיתים בחוזה מכר נקבע שהמוכר ישלם היטל מסוים, אולם חלוקת האחריות החוזית אינה מחליפה את קביעת זהות החייב לפי החוק כלפי הרשות. ההבחנה חיונית במיוחד כאשר השומה נשלחת בסמוך לעסקה ודורשת טיפול בתוך זמן קצר. בדיקה מהירה של זהות החייב והאירוע התכנוני עשויה לחשוף טענה משפטית שאינה קשורה כלל לגובה השומה.
איך מחשבים את ההשבחה ולא את מחיר הנכס
היטל השבחה אינו מחושב כמחצית ממחיר הדירה או הרווח שנוצר למוכר בעסקה. ככלל, נקודת המוצא היא הפרש השווי בין המצב התכנוני הקודם לבין המצב החדש במועד הקובע, כפי שנבחן לפי דיני השומה. השמאי צריך לבחון את הזכויות והנתונים התכנוניים, את מגבלות הניצול ואת עסקאות ההשוואה הרלוונטיות. כאשר יש מחלוקת על ההנחות השמאיות, למשל שווי של זכויות שלא ניתן לנצל בפועל או תוספת הנובעת מציפייה לתכנית, עשוי להיות צורך בשומה נגדית מקצועית. חשוב להפריד בין מס שבח, הנגבה במישור מיסוי מקרקעין, לבין היטל השבחה מכוח התכנון, ובין היטלי פיתוח שמשולמים בגין תשתיות. אותו נכס יכול לעורר כמה חיובים שונים, והתקיפה של כל אחד מהם נעשית בהליך אחר. מי שמקבל דרישת תשלום צריך לקבל גם את מסמכי השומה ולא להסתפק במספר הסופי שבדרישה.
מחלוקת על עצם החיוב לעומת מחלוקת על גובהו
סעיף 14 לתוספת השלישית יוצר מנגנונים שונים להשגה על שומה. כאשר נטען שאין כלל בסיס לחיוב, כגון טענה שהאירוע התכנוני אינו השבחה מחייבת או שחל פטור, יש לבחון ערר לוועדת הערר לפיצויים ולהיטל השבחה. כאשר הבעיה היא שמאית בלבד ונטען שהוועדה העריכה את עליית הערך ביתר, יש לבחון אפשרות לבקש מינוי שמאי מכריע לפי התנאים שנקבעו בדין. אין זהות בין ועדת הערר העוסקת בהיתרי בנייה לבין ועדת הערר לפיצויים ולהיטל השבחה. השאלה אינה רק מהו הפורום אלא גם אילו טענות מותר להעלות בו, מי מצרף חוות דעת ומה יהיו ההשלכות על לוחות הזמנים. פנייה למנגנון שאינו מתאים עלולה לסכן את האפשרות להעלות טענה מסוימת במועד. לכן רצוי שהעורך דין והשמאי יגדירו יחד מראש מהי המחלוקת העובדתית והמשפטית לפני הגשת המסמכים.
מועד להגשת ערר או בקשה לשמאי מכריע
במסלולים רגילים לפי סעיף 14 נקבעות תקופות של 45 ימים, אך אין לראות בכך כלל אחד שחל על כל חיוב או החלטה. יש הוראות מיוחדות בנוגע ללוח שומה, לשומה שהומצאה במועד מסוים, להחלטת שמאי מכריע ולהחלטת ועדת ערר. גם הוראות מעבר ותיקוני חקיקה עשויים לשנות את ההסדר הרלוונטי. ביום קבלת דרישת התשלום רצוי לשמור את המעטפה, הודעת הדואר האלקטרוני או אישור המסירה ולבדוק אם צורפה שומה מלאה. אין להניח שפנייה טלפונית לעירייה או למשרד השמאי עוצרת את מרוץ המועדים. בהיעדר מסמך מהותי יש לבקש אותו במקביל לבחינת הצעד הדיוני המתאים. כאשר השומה קשורה לעסקת מכר, נדרשת היערכות גם מול הצד האחר לעסקה והגורם המממן, כדי שלא יווצר מצב שבו הטיפול המשפטי מתחיל רק לאחר פקיעת מועד ההשגה.
הלכת פמיני: רצף תכניות והחישוב המדורג
ברע"א 4217/04 פמיני נ' הוועדה המקומית לתכנון ולבנייה ירושלים נדונה שיטת חישוב ההשבחה כאשר חלו על המקרקעין מספר תכניות משביחות לאורך זמן. בית המשפט העליון הדגיש את שיטת המדרגות בנסיבות שנדונו ואת הצורך לבחון את ההשבחה הקשורה לכל שלב תכנוני, בהתאם להסדר בחוק. המסקנה המעשית היא ששומה המבוססת על השוואה פשטנית בין שתי נקודות זמן רחוקות יכולה לעורר שאלות כאשר במהלך התקופה אושרו תכניות שונות. על השמאי לזהות כל תכנית ואת התוספת התכנונית שלה, ולבחון כיצד הושפע שווי המקרקעין במועדים הרלוונטיים. עם זאת, אי אפשר להעתיק את הנוסחה ממקרה אחד לאחר בלי לעיין בהוראות הדין ובאופי התכניות שחלו על הנכס. לעיתים ההפרש נובע ממצב השוק, מתשתיות או מציפיות שלא נכללות כולן בחיוב. לכן הטיפול המשפטי צריך להישען על ניתוח שמאי מדויק ולא על טענה כללית שהמחיר עלה רק בגלל השוק.
הלכת לוסטרניק: ציפיות תכנוניות ומצב קודם
ברע"א 4487/01 הוועדה המקומית לתכנון ולבנייה רחובות נ' מ. לוסטרניק ובנו חברה להנדסה ובניין בע"מ נדונה שאלת שווי המקרקעין במצב התכנוני הקודם, ובפרט הדרך להתייחס לציפיות תכנוניות בעת עריכת השומה. ההבחנה רלוונטית כאשר כבר לפני אישור התכנית השוק ציפה לשינוי תכנוני, והציפייה השפיעה על המחיר. השומה חייבת לשקף את הכללים המשפטיים לחישוב ההשבחה ולא לייחס בהכרח את כל עליית השווי לפעולה החייבת. לצורך כך בוחנים תכניות קודמות, שלבי תכנון, עסקאות השוואה ונתוני השוק במועד הקובע. חשוב לקרוא את ההלכה בהקשרה ולא להסתפק בסיסמה שלפיה כל ציפייה תכנונית תמיד מופחתת או תמיד נכללת. שומה איכותית מסבירה מהי הנחת המוצא, מה הקשר שלה לתכנית ומהו מקור העלייה בערך. זוהי נקודת מפגש חשובה בין ידע משפטי לבין שמאות מקרקעין.
פטורים מהיטל השבחה: למה התנאים חשובים
התוספת השלישית כוללת פטורים והסדרים מיוחדים, לרבות מצבים הנוגעים לדירת מגורים, להרחבה, למחזיק במקרקעין ולמטרות שקבע המחוקק. ההוראות כוללות תנאים כמותיים, תנאי שימוש, תקופות ומאפיינים נוספים, ולכן לא נכון לכתוב שכל מכירה של דירה יחידה פטורה מהיטל השבחה. גם קיומה של זכאות לפטור מס שבח אינה מצביעה בהכרח על פטור מהיטל השבחה. חשוב לאסוף מידע על זהות הבעלים, משך ההחזקה, היקף הבנייה, מועד האישור והשימוש במקרקעין. בקשה לפטור צריכה להתאים לעובדות ולסעיף המדויק. כאשר הזכויות עברו בירושה, במתנה או בעסקת מכר, יש לברר את השפעת ההעברה ואת ההוראות המתאימות. לעיתים עצם החיוב מוסכם אך קיימת מחלוקת לגבי שיעורו או לגבי היקף הפטור, ואז יש להגדיר מראש את המסלול והראיות המתאימים. בדיקה פרטנית יכולה למנוע תשלום שאינו נדרש, אך אינה מבטיחה שהרשות תקבל את הבקשה.
מימוש זכויות, מכירת דירה ואישורים לטאבו
חיוב היטל השבחה מתעורר לא פעם בסמוך למימוש זכויות, למשל מכירת מקרקעין או קבלת היתר, לפי ההגדרות וההוראות שבתוספת השלישית. בשלב מכירת הדירה עשויה הרשות לדרוש טיפול בחיוב לצורך מסירת אישורים להעברת הזכויות. במקרים מתאימים הדין מאפשר הסדרי תשלום או ערובה, אולם יש לבדוק מה בדיוק נדרש ולא להניח שערר תלוי מאפשר לקבל אישור ללא תנאי. בחוזה מכר רצוי לקבוע מי אחראי להיטל, מי מטפל בשומה, מי נושא בעלויות שמאי ועורך דין ומה יקרה אם הדיון לא יסתיים עד מועד המסירה. יש לשים לב להבחנה בין תכניות שאושרו לפני החוזה לבין אירועים תכנוניים חדשים. כאשר מתברר שהמוכר חייב בסכום שלא הובא בחשבון, עלול להיווצר סכסוך חוזי בנוסף למחלוקת מול הוועדה המקומית. בדיקה מקדימה של תיק תכנוני ואפשרות לחיוב עשויה למנוע עיכוב יקר בהשלמת העסקה.
אילו מסמכים להביא לפגישה על שומת השבחה
התשתית הנדרשת לבחינת שומה כוללת דרישת תשלום, מסמך שומה מלא, אישור מסירה, נסח טאבו או אישור זכויות, פירוט התכניות הרלוונטיות והיתרים שניתנו. אם יש עסקת מכר או שימוש קיים חשוב להביא את ההסכם ואת התאריך שבו נוצרה הזכות. כאשר קיימות שומות קודמות, חוות דעת שמאית, הודעות מהוועדה או תכתובות על פטור, יש לצרף גם אותן. לעיתים נדרש לברר אילו זכויות נכללות בשומה ומה הייתה עמדת שמאי הוועדה לגבי האפשרות לממש אותן בפועל. מסמכים אלה מאפשרים להפריד בין טענה שמאית על ערך נמוך יותר לבין טענה משפטית על היעדר חבות. בהתאם לתוצאה אפשר לבחור בין פנייה להבהרה, מסלול שמאי מכריע, ערר לוועדת ערר לפיצויים והיטל השבחה או הליך משפטי מתאים לאחר החלטה. כל צעד חייב להתבצע תוך שמירה קפדנית על המועדים.
שאלות נפוצות | שאלות לרובוט המשפטי
שאלות משפטיות נפוצות לתחום. התשובות הן מידע כללי בלבד, והמועד והמסלול תלויים בהחלטה ובמסמכים.
קיבלתי דרישת היטל השבחה. מה בודקים קודם?
את התאריך והבסיס לשומה, התכנית המשביחה, מצב הזכויות, זהות החייב, עסקת המימוש והאפשרות לפטור.
האם אפשר לערור על עצם החיוב?
כן, כאשר קיימת טענה משפטית נגד עצם החבות או בסיס השומה, במסלול ובמועד המתאים לפי סעיף 14 לתוספת השלישית.
מה קורה כשחולקים רק על גובה הסכום?
ייתכן שההליך הנכון הוא בקשה למינוי שמאי מכריע ולא ערר על עצם החיוב. יש לבחון האם המחלוקת שמאית בלבד.
מהו מועד הגשת הערר על היטל השבחה?
במקרים רבים 45 ימים לפי מנגנון השומה וההמצאה, אולם יש הסדרים ייחודיים לרבות לוח שומה. יש לבדוק מסמכים והוראות מעבר.
האם היטל השבחה הוא תמיד מחצית עליית הערך?
זהו הכלל הבסיסי, אך קיימים פטורים, חריגים ושיעורים מיוחדים בחוק, לכן יש לחשב בהתאם למקרה.
מה קבע בית המשפט בעניין פמיני?
ברע״א 4217/04 נבחנה שיטת חישוב היטל ברצף תכניות משביחות, ונקבע העיקרון של חישוב לפי מדרגות בנסיבות פסק הדין.
האם אפשר לקבל פטור מהיטל השבחה?
כן, בכפוף לקיום תנאי פטור סטטוטוריים. אין פטור אוטומטי רק בשל מכירת דירה או היות הנכס למגורים.
האם הגשת ערר עוצרת מכירת דירה?
לא בהכרח. יש לבחון אישורי העברה, תשלום וערובות, ואת מנגנוני התוספת השלישית בהתאם לעסקה.
חקיקה ופסיקה לעיון
- התוספת השלישית לחוק התכנון והבנייה, ובפרט סעיף 14
- מינהל התכנון: מדריך להיטל השבחה
- רע"א 4217/04, פמיני נ' הוועדה המקומית ירושלים
- רע"א 4487/01, הוועדה המקומית רחובות נ' לוסטרניק
התוכן הוא מידע משפטי כללי, לא חוות דעת. יש לבדוק נוסח דין עדכני והשלכות ההחלטה הספציפית.
לפני שמשלמים או מערערים, בודקים את מקור החיוב
עצם החיוב וגובה השומה הן שאלות שונות, ולכל אחת עשוי להתאים הליך אחר. הבחירה מתחילה בקריאת מסמכי התכנית, השומה ומועדי הפעולה.
מזהים אירוע השבחה
תכנית, הקלה או שימוש חורג ומועד מימוש הזכויות
מפרידים סוגי מחלוקת
תקיפת עצם החיוב לעומת מחלוקת שמאית על הסכום
בוחנים פתרון מתאים
מסלול השגה או ערר, שמאי מכריע, פטור או הסדר לפי הדין
מאמרים משפטיים שכדאי להכיר
בחרנו מדריכים קיימים באתר המשרד שמעמיקים בבדיקת מסמכי הרשות, היתרים, זכויות בנייה וחיובים. לחצו על כרטיס כדי לעבור למאמר המלא.
3 מדריכים
 01 / 03
מס שבח במכירת דירה: פטורים ודיווח
מס שבח והיטל השבחה הם חיובים שונים. כך מכירים את ההבחנה ביניהם.
 02 / 03
בדיקת תיק בניין: היתר, תשריט ושימוש
מה בודקים בתיק הבניין וכיצד מזהים פערים בין המסמכים למצב בנכס.
 03 / 03
נסח טאבו וחובות עירייה לפני העברת זכויות
הפער בין רישום הזכויות לבין החיובים והמצב התכנוני עשוי להשפיע על עסקאות במקרקעין.
המאמרים מספקים מידע משפטי כללי. יש לבדוק כל מקרה ומועד לפי מסמכי המקור והדין החל.
איך נראית הצלחה מתועדת בתחום התכנון והבנייה?
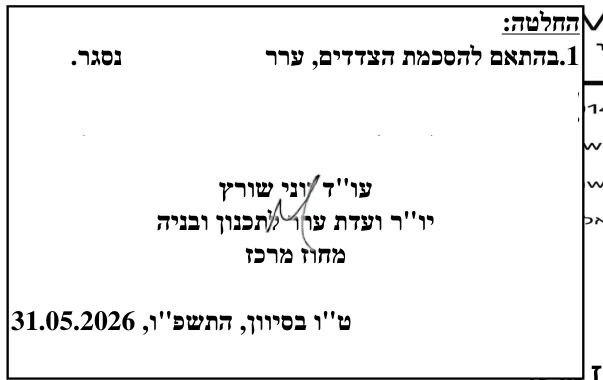
לצד הטיפול בהיטלי השבחה ניתן לקרוא גם על הצלחה אחרת בתחום התכנון והבנייה: הליך ערר שכנים שהסתיים בהסכמות ובסגירת ההליך. אין מדובר בתיק שומת השבחה.
הצגת ההליך נעשית ללא פרטים מזהים; תוצאות תלויות בנסיבות כל מקרה.
רוצים לבדוק את המקרה שלכם?
אפשר להשאיר פרטים בטופס או לפנות טלפונית. כדאי לציין את הרשות המקומית, סוג ההחלטה, תאריך קבלתה ואילו מסמכים עומדים לרשותכם. אם נקבע מועד להגשת השגה או ערר, חשוב לציין זאת במפורש.
הטופס נועד לפנייה ראשונית ואינו יוצר יחסי עורך דין ולקוח או התחייבות לקבלת ייצוג.